বাংলাদেশের বিদেশি ঋণের বোঝা: কারণ, ইতিহাস ও বর্তমান বাস্তবতা
অক্টোবর ২৫, ২০২৬, ১২:৫৪ পি.এম
প্রিন্ট এর তারিখ: ||প্রকাশের তারিখ: অক্টোবর ২৫, ২০২৬, ১২:৫৪ পি.এম
বাংলাদেশের বিদেশি ঋণের বোঝা: কারণ, ইতিহাস ও বর্তমান বাস্তবতা
অ-অ+
নিজস্ব প্রতিবেদক:
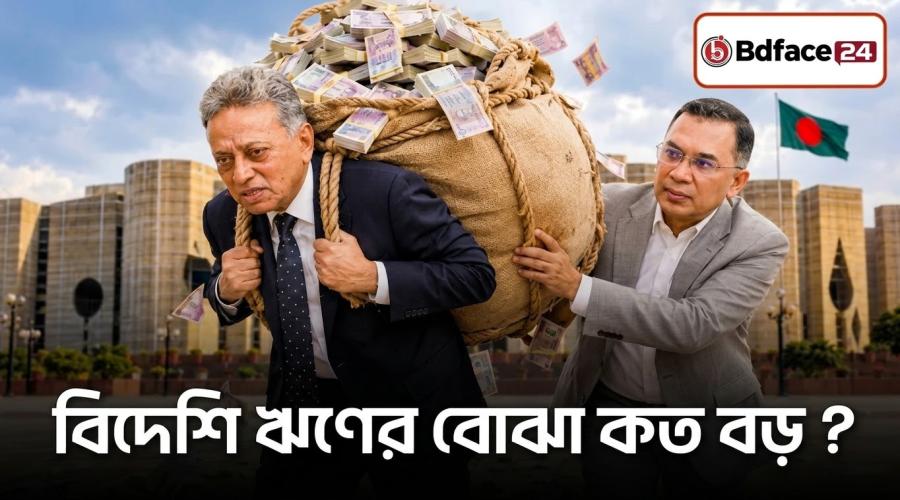
বাংলাদেশের বৈদেশিক ঋণের পরিমাণ বর্তমানে প্রায় ১৪ লক্ষ কোটি টাকারও বেশি। তবে এই ঋণের বোঝা এখানেই শেষ হচ্ছে না, কারণ এর মধ্যেই আরও প্রায় ৫৫ হাজার কোটি টাকা আন্তর্জাতিক মুদ্রা তহবিল বা আইএমএফের কাছ থেকে ঋণ হিসেবে নিতে চাচ্ছে সরকার। আওয়ামী লীগ সরকারের আমলে বাংলাদেশ প্রতি মাসে গড়ে প্রায় ৪,৮৪২ কোটি টাকা ঋণ নিয়েছিল। আরও সহজ করে বললে, সেই সময় প্রতিদিন গড়ে প্রায় ১৬১ কোটি টাকার সমপরিমাণ বৈদেশিক ঋণ নেওয়া হয়েছে। বর্তমানে প্রতিবছর জাতীয় বাজেটের একটি বড় অংশ পুরনো ঋণের কিস্তি এবং সুদ পরিশোধ করতেই খরচ হয়ে যাচ্ছে। তা সত্ত্বেও নিয়মিত আয় দিয়ে দেশের সব খরচ মেটাতে না পারায় সরকার নতুন করে ঋণ নিচ্ছে। দেশ যদি আজ থেকে নতুন কোনো ঋণ নাও নেয়, তবুও বর্তমান ঋণ পুরোপুরি শোধ করতে কমপক্ষে আরও ২১ বছর অর্থাৎ ২০৪৭ সাল পর্যন্ত সময় লাগবে। বাংলাদেশের মোট ঋণের বোঝা আসলে কত, আওয়ামী লীগ সরকার কত টাকা ঋণ রেখে গেছে, অন্তর্বর্তী সরকার কত টাকা ঋণ করেছে এবং বর্তমান সরকার কেন ঋণের পরিমাণ আরও বাড়াচ্ছে—সেসব নিয়েই বিডি ফেস ২৪-এর এই প্রতিবেদন।
বাংলাদেশ ব্যাংকের প্রকাশিত সর্বশেষ তথ্য অনুযায়ী, ২০২৫-২৬ অর্থবছরের শেষ প্রান্তিকে দেশের বৈদেশিক ঋণ বেড়ে প্রায় ১১,৫০০ কোটি ডলারে পৌঁছেছে। প্রতি ডলার ১২২ টাকা ধরে বাংলাদেশী মুদ্রায় এর মোট মূল্য দাঁড়ায় প্রায় ১৪ লক্ষ ৩ হাজার কোটি টাকা। সরকার বিদেশ থেকে এই ঋণ নিয়ে বিভিন্ন উন্নয়ন প্রকল্প বাস্তবায়ন করে, বাজেটের ঘাটতি পূরণ করে এবং বৈদেশিক মুদ্রার সংকট সামাল দেয়। তবে বাংলাদেশের বৈদেশিক ঋণের সবচেয়ে বড় সংকট হলো ডলারের দাম বৃদ্ধি। অতীতে যখন ঋণ নেওয়া হয়েছিল, তখন ডলারের দাম কম ছিল। কিন্তু এখন ঋণ পরিশোধের সময় ডলারের মূল্য অনেক বেড়ে যাওয়ায় বাংলাদেশী টাকায় ঋণের বোঝাও বহুগুণ বেড়ে গেছে। উদাহরণস্বরূপ, কোনো উন্নয়ন সহযোগীর কাছ থেকে ১০০ কোটি ডলার ঋণ নেওয়ার সময় যদি প্রতি ডলারের মূল্য ১০০ টাকা হয়, তবে ঋণের পরিমাণ দাঁড়ায় ১০ হাজার কোটি টাকা। কিন্তু বর্তমানে ডলারের দাম বেড়ে ১২৫ টাকা হওয়ায় সেই একই ঋণ পরিশোধ করতে ১২,৫০০ কোটি টাকা প্রয়োজন হচ্ছে। অর্থাৎ, নতুন কোনো ঋণ না নিয়েও কেবল ডলারের মূল্যবৃদ্ধির কারণে অতিরিক্ত ২,৫০০ কোটি টাকার বোঝা বাড়ছে। আর এ কারণেই বৈদেশিক ঋণের এই চাপ দিন দিন বাংলাদেশের জন্য একটি মরণ ফাঁদে পরিণত হচ্ছে।
ঋণের এই ক্রমবর্ধমান চাপের মধ্যেই সরকার আরও ৪৫০ কোটি ডলার বা বাংলাদেশী মুদ্রায় প্রায় ৫৪,৯০০ কোটি টাকা ঋণ পেতে আন্তর্জাতিক মুদ্রা তহবিলের সঙ্গে আলোচনা শুরু করেছে। ২০২৬ সালের ১২ অক্টোবর থাইল্যান্ডের ব্যাংককে বিশ্বব্যাংক ও আইএমএফের বার্ষিক বৈঠকের পাশাপাশি অর্থমন্ত্রী আমির খসরু মাহমুদ চৌধুরীর নেতৃত্বে গঠিত প্রতিনিধি দল এই আলোচনায় অংশ নেয় এবং প্রাথমিক আলোচনায় ইতিবাচক সাড়া পাওয়া গেছে। প্রস্তাবিত এই ঋণ কর্মসূচির মেয়াদ তিন বছর হতে পারে বলে জানালেও, এর চূড়ান্ত পরিমাণ, সুদের হার ও শর্তগুলো এখনও নির্ধারিত হয়নি। আগামী দুই-তিন বছরের অর্থনৈতিক চাপ সামলাতে আইএমএফের পাশাপাশি বিশ্বব্যাংকের কাছ থেকেও নতুন ঋণ নেওয়ার চেষ্টা চলছে। বাংলাদেশ মূলত বৈদেশিক মুদ্রার রিজার্ভ শক্তিশালী করা, মুদ্রাস্ফীতি ও বৈদেশিক লেনদেনের চাপ সামলানো এবং দুর্বল ব্যাংক খাত ও সরকারের অর্থসংকট মোকাবেলা করার মতো তিনটি বড় অর্থনৈতিক সমস্যা মোকাবিলায় এসব ঋণ চাইছে। মধ্যপ্রাচ্যের সংঘাতে তেল ও গ্যাসের দাম বাড়ায় আমদানি ব্যয় বৃদ্ধি পেয়েছে এবং সরকারের ভর্তুকির চাপও বেড়েছে। পাশাপাশি খেলাপি ঋণ ও অনিয়মের কারণে দেশের ব্যাংক খাত দুর্বল হয়ে পড়েছে। এর ওপর সরকারের রাজস্ব আয়ও প্রয়োজনের তুলনায় অনেক কম। ফলে আইএমএফের ঋণ কিছু ক্ষেত্রে সাময়িক সহায়তা দিলেও, কর আদায় বৃদ্ধি, ব্যাংক খাত সংস্কার এবং জ্বালানি ও কৃষিতে ভর্তুকি কমানোর মতো কঠোর শর্তের কারণে সাধারণ মানুষের দৈনন্দিন খরচ আরও বেড়ে যাওয়ার আশঙ্কা রয়েছে।
বাংলাদেশের ইতিহাসে ২০০৯ থেকে ২০২৪ সাল পর্যন্ত সময়ে সবচেয়ে বড় ঋণের বোঝা তৈরি হয়েছে। এই দীর্ঘ সময়ে পদ্মা সেতু, মেট্রোরেল, রূপপুর পারমাণবিক বিদ্যুৎ কেন্দ্র, কর্ণফুলী টানেল, এক্সপ্রেসওয়ে এবং বহু মেগা প্রকল্প বাস্তবায়িত হয়েছে। অর্থনৈতিক সম্পর্ক বিভাগের তথ্যমতে, এই সময়ে বাংলাদেশ প্রতি মাসে গড়ে প্রায় ৪০ কোটি ৩০ লাখ ডলার বা তৎকালীন মুদ্রমানে প্রায় ৪,৮৪২ কোটি টাকা বৈদেশিক ঋণ নিয়েছে। অর্থাৎ প্রতিদিন গড়ে প্রায় ১৬১ কোটি টাকার বৈদেশিক ঋণ যুক্ত হয়েছে। ২০০৯ সালে যেখানে বার্ষিক বৈদেশিক ঋণ ও সুদ পরিশোধের ব্যয় ছিল ৮৮ কোটি ডলার, ১৫ বছর পর তা বেড়ে ৩৩৬ কোটি ডলারে দাঁড়ায়। তবে এই সময়ে সরকার অনেক ঋণের কিস্তি নিয়মিত পরিশোধও করেছে।
২০২৪ সালের আগস্টে পূর্ববর্তী সরকারের পতনের পর অন্তর্বর্তীকালীন সরকার যখন দায়িত্ব নেয়, তখন ব্যাংক খাত ও রিজার্ভে তীব্র সংকট চলছিল। এই সরকার আইএমএফের আগের ঋণ আরও বাড়ানোর সিদ্ধান্ত নেয় এবং ২০২৩ সালে অনুমোদিত ৪৭০ কোটি ডলারের ঋণকে ২০২৫ সালের জুনে ৫৫০ কোটি ডলারে উন্নীত করে। ২০২৪-২৫ অর্থবছরে বাংলাদেশ ৮৫৭ কোটি ডলার এবং ২০২৫-২৬ অর্থবছরে ৮০৭ কোটি ডলার বৈদেশিক সহায়তা লাভ করে। তবে মিশ্র এই সময়ে বিভিন্ন মেয়াদের ঋণ যুক্ত থাকায় কেবল অন্তর্বর্তী সরকারের একক ঋণের হিসাব আলাদা করা বেশ জটিল।
নতুন সরকার ক্ষমতায় আসার পরও ঋণ নেওয়ার প্রক্রিয়া অব্যাহত রয়েছে। পুরোনো ঋণের কিস্তি, সরকারি ব্যয় ও বাজেট ঘাটতি মেটানোর প্রয়োজনে এই সময়ে প্রায় ৪১৯ কোটি ডলার বৈদেশিক ঋণ বেড়েছে। এপ্রিল থেকে জুন পর্যন্ত সময়ে ৩০০ কোটি ডলার বাজেট সহায়তা পাওয়ার পর, অক্টোবর মাসে আইএমএফের সঙ্গে নতুন করে ৪৫০ কোটি ডলারের ঋণ নিয়ে আলোচনা শুরু হয়। তবে এই প্রস্তাবিত ঋণ চূড়ান্ত না হওয়ায় একে তাৎক্ষণিকভাবে পূর্বের ঋণের সঙ্গে যুক্ত করা হয়নি।
২০২৪-২৫ অর্থবছরে বাংলাদেশ বৈদেশিক ঋণের আসল ও সুদ বাবদ প্রায় ৪০৯ কোটি ডলার পরিশোধ করেছে এবং চলতি অর্থবছরে তা প্রায় ৪৪৯ কোটি ডলার বা বাংলাদেশী মুদ্রায় প্রায় ৫৪,৯২৭ কোটি টাকায় দাঁড়িয়েছে। এর একটি বিশাল অংশজুড়ে রয়েছে সুদের পরিমাণ। সরকার একদিকে পুরনো ঋণের কিস্তি শোধ করছে, অন্যদিকে নতুন ঋণ নেওয়ায় মোট বকেয়া ঋণের পরিমাণ বেড়েই চলেছে। বাংলাদেশ সরকারের মোট বকেয়া বৈদেশিক ঋণ বর্তমানে প্রায় ৯ লক্ষ ৫৯ হাজার ৩১১ কোটি টাকা। চলতি অর্থবছরের বাজেটে ঋণের আসল পরিশোধের জন্য ৪৬ হাজার কোটি টাকা বরাদ্দ রাখা হয়েছে। এই গাণিতিক হারে ঋণ পরিশোধ করা হলে এবং নতুন ঋণ না নিলে সম্পূর্ণ বৈদেশিক ঋণ পরিশোধ করতে প্রায় ২১ বছর সময় লাগবে। তবে ডলারের দরপতন বা ঊর্ধ্বগতি এবং নতুন ঋণ গ্রহণের ওপর নির্ভর করে এই সময় আরও কমতে বা বাড়তে পারে।
বিশেষজ্ঞদের মতে, ঋণ বেশি থাকলেই কোনো দেশ দেউলিয়া হয় না, মূল বিষয় হলো সেই ঋণ পরিশোধের সক্ষমতা থাকা। বাংলাদেশের মূল সমস্যা হলো কর আদায় কম হওয়া এবং নিয়মিত ব্যয় মেলাতেও নতুন ঋণের ওপর নির্ভর করা। বৈদেশিক ঋণ পরিশোধের জন্য পর্যাপ্ত ডলার প্রয়োজন হলেও সাম্প্রতিক সময়ে রপ্তানি ও প্রবাসী আয়ে শ্লথগতির কারণে সেই সংকট আরও ঘনীভূত হচ্ছে।
We may use cookies or any other tracking technologies when you visit our website, including any other media form, mobile website, or mobile application related or connected to help customize the Site and improve your experience.
learn more